▶ 그림: 01-irp-cover.png
연금저축이 없어도 IRP 하나로 세액공제 한도를 다 채울 수 있습니다. 다만 한도만큼 넣었다고 그만큼 다 돌려받는 것은 아닙니다. 넣은 돈의 출처, 연금저축과 나눈 비율, 이미 줄어든 세금에 따라 공제에서 빠지는 몫이 생깁니다.
아래에서 한도가 어떻게 계산되는지, 넣었는데 공제에서 빠지는 돈은 무엇인지, 공제가 예상보다 적게 나왔을 때 무엇부터 보는지 정리했습니다. 숫자마다 확정(법령·국세청 원문에 있음) · 계산(원문 숫자로 직접 계산) · 모름(공식 원문을 못 찾음)을 붙였습니다.
2026년 10월 기준 · 국세청 「연금계좌 세액공제」 안내 · 소득세법 제59조의3·제5조·제61조(법제처 국가법령정보센터)를 직접 확인했습니다.
한눈에 — 한도와 공제율
항목내용표시근거연금저축 한도연 600만 원확정소득세법 제59조의3연금저축 + IRP 합산 한도연 900만 원확정소득세법 제59조의3공제율 15%총급여 5,500만 원 이하(근로소득만 있을 때) · 종합소득금액 4,500만 원 이하확정국세청 · 제59조의3공제율 12%위 기준 초과확정국세청 · 제59조의3기준 기간1월 1일 ~ 12월 31일확정소득세법 제5조
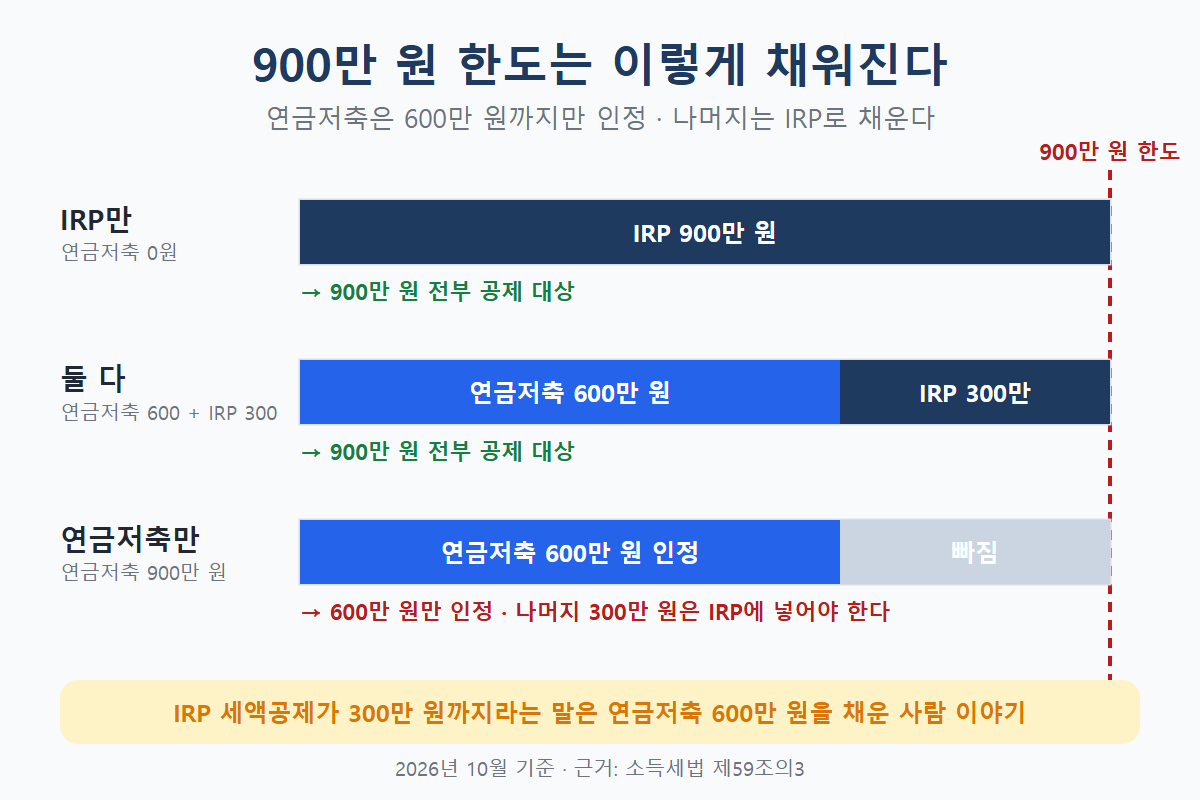
IRP 단독으로 900만 원이 되는 이유는 조문의 계산 방식에 있습니다. 제59조의3은 연금저축이 600만 원을 넘으면 넘는 부분을 없는 것으로 치고, 「연금저축 600만 원 이내 금액」과 「퇴직연금계좌 납입액」을 합한 금액이 900만 원을 넘을 때 넘는 부분을 없는 것으로 칩니다. 연금저축이 0원이면 IRP만으로 900만 원이 그대로 남습니다.
▶ 그림: 02-irp-limit-split.png
900만 원을 넣으면 얼마가 줄어드나
총급여공제율900만 원 기준 세액공제지방소득세 포함표시5,500만 원 이하15%135만 원148만 5천 원계산5,500만 원 초과12%108만 원118만 8천 원계산
지방소득세 포함 금액은 공제율에 1.1을 곱한 값(16.5% · 13.2%)으로 계산했습니다. 지방소득세 쪽 규정 원문은 따로 확인하지 않았습니다.
이 금액은 낼 세금에서 빼 주는 상한입니다. 소득세법 제61조는 세액공제 합계가 낼 세금(산출세액)을 넘으면 「그 초과하는 금액은 없는 것으로」 본다고 적었습니다. 다른 공제로 이미 낼 세금이 거의 없다면 135만 원을 다 돌려받지 못할 수 있습니다.
되는 것 / 안 되는 것
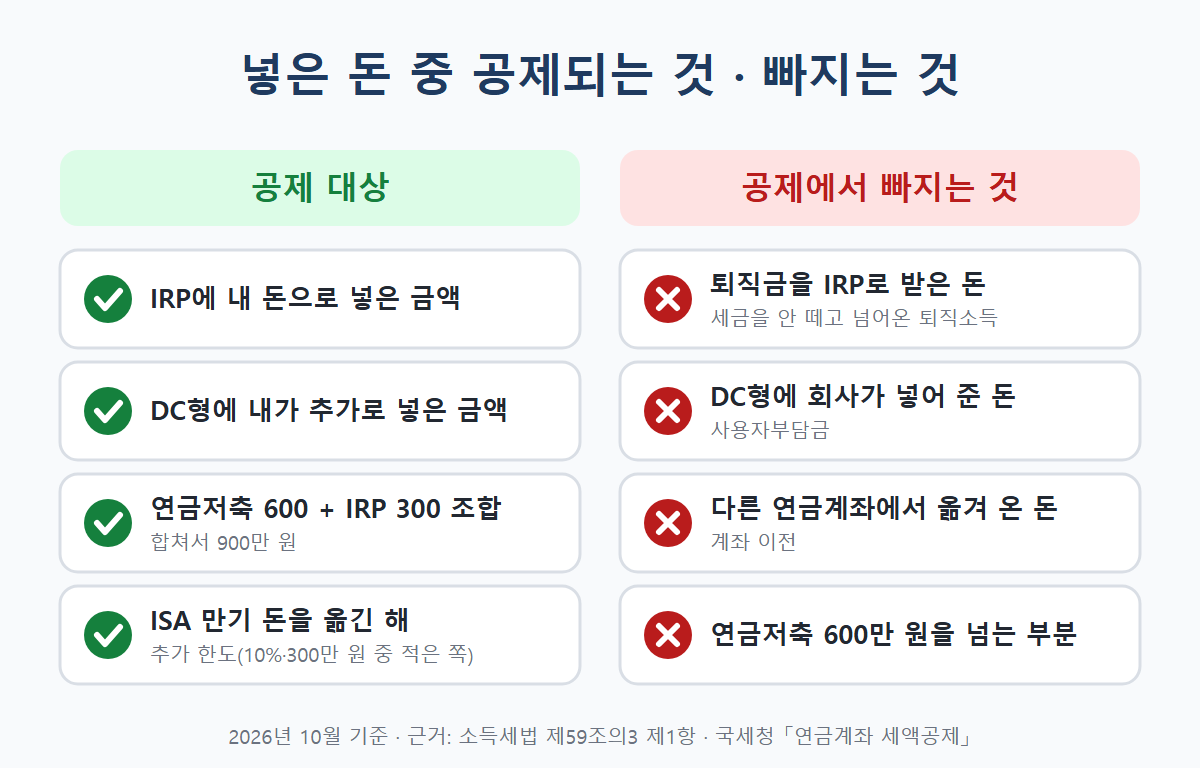
✅ 공제 대상⛔ 공제에서 빠지는 것IRP에 내 돈으로 넣은 금액퇴직금을 IRP로 받은 돈(세금을 안 떼고 넘어온 퇴직소득)DC형 퇴직연금에 내가 추가로 넣은 금액DC형에 회사가 넣어 준 돈(사용자부담금)연금저축 600만 원 + IRP 300만 원 같은 조합다른 연금계좌에서 옮겨 온 돈(계좌 이전)ISA 만기 돈을 연금계좌로 옮긴 해의 추가 한도연금저축 600만 원을 넘는 부분
출처: 소득세법 제59조의3 제1항 각 호 · 국세청
▶ 그림: 04-irp-yes-no.png
ISA 만기 전환은 한도가 따로 늘어납니다. 옮긴 금액의 10%와 300만 원 중 적은 쪽이 더해지고, 국세청은 「ISA 만기잔액을 연금계좌에 납입한 해만 적용」이라고 적었습니다. 예를 들어 3,000만 원을 옮기면 그해 한도가 900만 원에 300만 원을 더한 1,200만 원이 됩니다(계산). 두 해에 나눠 넣으면 300만 원에서 앞 해에 쓴 만큼을 뺍니다.
흔한 오해 셋
「IRP 세액공제는 300만 원까지다」 — 연금저축을 600만 원 채운 사람에게만 맞는 말입니다. 연금저축이 없으면 IRP만으로 900만 원까지 됩니다.
「퇴직금을 IRP로 받았으니 그것도 공제된다」 — 아닙니다. 조문은 원천징수되지 않은 퇴직소득처럼 「과세가 이연된 소득」을 공제 대상에서 뺍니다. 내 돈으로 따로 넣은 금액만 셉니다.
「900만 원 넣으면 무조건 148만 5천 원 돌려받는다」 — 낼 세금이 그보다 적으면 그만큼만 줄어듭니다(제61조). 또 총급여가 5,500만 원을 넘으면 공제율이 12%입니다.
공제가 예상보다 적게 나왔을 때 순서
총급여 기준부터 — 5,500만 원을 넘으면 15%가 아니라 12%입니다. 근로소득 말고 다른 소득이 있으면 종합소득금액 4,500만 원 기준으로 봅니다.연금저축이 600만 원을 넘었는지 — 넘은 부분은 없는 것으로 칩니다. 900만 원을 채우려면 넘는 만큼을 IRP 쪽에 넣어야 합니다.넣은 돈의 출처 — 퇴직금으로 받은 돈, 다른 연금계좌에서 옮겨 온 돈은 빠집니다.납입한 날짜 — 공제는 1월 1일부터 12월 31일까지 넣은 금액 기준입니다. 해를 넘겨 넣은 돈은 다음 해 몫입니다. 연말 마지막 날 몇 시까지 넣어야 그해로 잡히는지는 공식 원문에서 찾지 못했습니다(모름) — 가입한 금융회사에 묻습니다.낼 세금이 남아 있었는지 — 다른 공제로 산출세액이 이미 0에 가까우면 연금계좌 공제가 다 반영되지 않습니다.
자주 묻는 것
IRP만 있어도 900만 원 공제되나요?됩니다. 연금저축 600만 원 한도는 연금저축에만 걸리고, 합산 900만 원은 IRP 단독으로도 채울 수 있습니다.
연금저축 900만 원을 넣으면요?600만 원까지만 인정됩니다. 나머지 300만 원은 IRP에 넣어야 공제 대상이 됩니다.
15%와 12%는 무엇으로 갈리나요?근로소득만 있으면 총급여 5,500만 원, 그 밖이면 종합소득금액 4,500만 원이 기준입니다.
회사가 DC형에 넣어 주는 돈도 공제되나요?안 됩니다. 국세청 안내는 퇴직연금계좌에서 「확정기여형퇴직연금 사용자부담금은 제외」라고 적었습니다. 내가 추가로 넣은 금액만 셉니다.
연말정산 때 따로 낼 서류가 있나요?공식 원문에서 확인하지 못했습니다(모름). 가입한 금융회사에 납입 증명 발급 여부를 묻는 것이 확실합니다.
출처: 국세청 「연금계좌 세액공제」 · 소득세법 제59조의3 · 소득세법 제5조 · 소득세법 제61조
올해 공제를 받으려면 12월 31일 전에 IRP 납입액을 확인하고, 900만 원에서 모자란 만큼을 국세청 연금계좌 세액공제 안내의 기준에 맞춰 채우세요.